ঢাকা, বাংলাদেশ ।
বুধবার, ২৮ অক্টোবর ২০২৬, ১৩ কার্তিক ১৪৩৩ বঙ্গাব্দ
বুধবার, ২৮ অক্টোবর ২০২৬, ১৩ কার্তিক ১৪৩৩ বঙ্গাব্দ


 আকাশ জমিন প্রতিবেদক / : 280
বিশেষ প্রতিবেদন
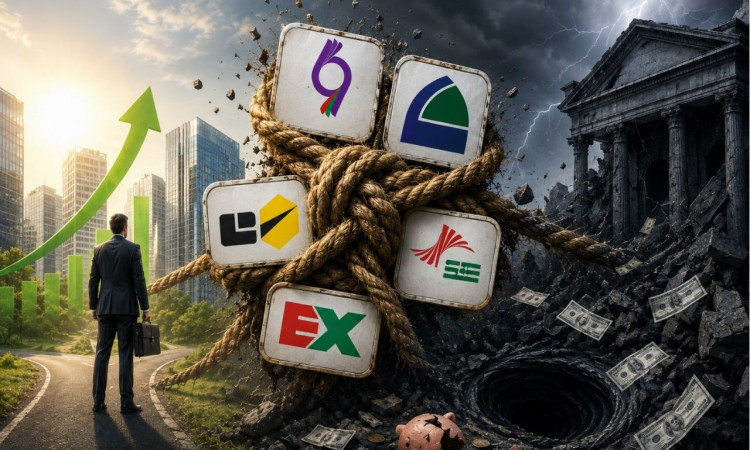
বাংলাদেশের ব্যাংকিং খাতের ইতিহাসে সবচেয়ে বড় পুনর্গঠন উদ্যোগের অংশ হিসেবে দীর্ঘদিন ধরে আর্থিক সংকটে থাকা শরিয়াহভিত্তিক পাঁচটি বেসরকারি ব্যাংককে একীভূত করে ‘সম্মিলিত ইসলামী ব্যাংক পিএলসি’ গঠনের কাজ শেষ পর্যায়ে পৌঁছেছে। ইউনিয়ন ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক, সোশ্যাল ইসলামী ব্যাংক (এসআইবিএল) এবং এক্সিম ব্যাংককে একটি প্রতিষ্ঠানের অধীনে আনার সিদ্ধান্তকে সরকার ব্যাংকিং খাতে স্থিতিশীলতা ফিরিয়ে আনার গুরুত্বপূর্ণ পদক্ষেপ হিসেবে দেখছে। তবে অর্থনীতিবিদ ও ব্যাংকিং বিশেষজ্ঞদের একাংশের মতে, শুধু প্রশাসনিকভাবে পাঁচটি দুর্বল ব্যাংককে একীভূত করলেই সমস্যার সমাধান হবে না; প্রকৃত সফলতা নির্ভর করবে খেলাপি ঋণ আদায়, অর্থ পাচার রোধ এবং সুশাসন প্রতিষ্ঠার ওপর।
দীর্ঘদিন ধরে অনিয়ম, রাজনৈতিক প্রভাব, দুর্বল নিয়ন্ত্রণ ব্যবস্থা এবং সীমাহীন ঋণ জালিয়াতির কারণে এসব ব্যাংকের আর্থিক ভিত্তি কার্যত ভেঙে পড়েছে। বাংলাদেশ ব্যাংকের বিভিন্ন তদন্ত, আদালতের পর্যবেক্ষণ এবং সাম্প্রতিক ফরেনসিক অডিটে দেখা গেছে, যথাযথ যাচাই-বাছাই ছাড়াই হাজার হাজার কোটি টাকার ঋণ অনুমোদন দেওয়া হয়েছে। অনেক ক্ষেত্রে পর্যাপ্ত জামানত ছাড়াই বড় শিল্পগোষ্ঠী ও প্রভাবশালী ব্যবসায়ীদের বিপুল অঙ্কের ঋণ দেওয়া হয়েছে। একই সম্পদ একাধিক ব্যাংকে বন্ধক রেখে ঋণ গ্রহণ, বেনামি প্রতিষ্ঠানের মাধ্যমে অর্থ উত্তোলন এবং বিদেশে অর্থ পাচারের মতো অভিযোগও উঠে এসেছে।
অভিযোগ রয়েছে, রাজনৈতিক প্রভাব ব্যবহার করে কয়েকটি বড় ব্যবসায়িক গোষ্ঠী বিপুল পরিমাণ অর্থ ব্যাংক থেকে বের করে নিয়েছে। এর বড় একটি অংশ দেশের অর্থনীতিতে বিনিয়োগ না হয়ে বিদেশে পাচার হয়েছে বলে তদন্তে উঠে এসেছে। ফলে ঋণ আদায় বন্ধ হয়ে যায় এবং ব্যাংকগুলোর সম্পদের মান দ্রুত অবনতি ঘটে। পরিস্থিতি সামাল দিতে একাধিকবার ঋণ পুনঃতফসিল, বিশেষ সুবিধা এবং নিয়ন্ত্রক ছাড় দেওয়া হলেও তা সংকটের স্থায়ী সমাধান আনতে পারেনি। বরং কাগজে-কলমে পরিস্থিতি স্বাভাবিক দেখানোর চেষ্টা হলেও বাস্তবে মূলধন ঘাটতি ও তারল্য সংকট ক্রমেই বেড়েছে।
বাংলাদেশ ব্যাংকের অ্যাসেট কোয়ালিটি রিভিউ (এএকিউআর) ও ফরেনসিক অডিট অনুযায়ী, পাঁচটি ব্যাংকে গ্রাহকদের মোট আমানতের পরিমাণ প্রায় ১ লাখ ৫৮ হাজার ৬০৬ কোটি টাকা। বিপরীতে বিতরণ করা মোট ঋণের পরিমাণ দাঁড়িয়েছে ১ লাখ ৯১ হাজার ৫৮৫ কোটি টাকা। এর মধ্যে প্রায় ১ লাখ ৪৭ হাজার কোটি টাকাই খেলাপি, যা মোট ঋণের প্রায় তিন-চতুর্থাংশেরও বেশি। একই সঙ্গে ব্যাংকগুলোর সম্মিলিত মূলধন ঘাটতি দেড় লাখ কোটি টাকার বেশি বলে উল্লেখ করা হয়েছে। আন্তর্জাতিক মানদণ্ড অনুযায়ী কোনো ব্যাংকের খেলাপি ঋণের হার ১০ শতাংশ অতিক্রম করলেই সেটিকে উচ্চ ঝুঁকিপূর্ণ ধরা হয়। অথচ এই পাঁচ ব্যাংকের কয়েকটিতে খেলাপি ঋণের হার ৯৫ থেকে ৯৮ শতাংশ পর্যন্ত পৌঁছে গেছে, যা কার্যত ব্যাংকগুলোর আর্থিক সক্ষমতাকে অচল করে দিয়েছে।

এমন পরিস্থিতিতে বাংলাদেশ ব্যাংকের সামনে দুটি পথ খোলা ছিল—একটি হলো সমস্যাগ্রস্ত ব্যাংকগুলোকে ধীরে ধীরে বন্ধ করে দেওয়া, আর অন্যটি হলো সেগুলোকে পুনর্গঠন করে নতুন কাঠামোর অধীনে পরিচালনা করা। দ্বিতীয় পথটিই বেছে নিয়েছে সরকার। নীতিনির্ধারকদের মতে, আলাদা আলাদা পাঁচটি দুর্বল প্রতিষ্ঠানের পরিবর্তে একটি বড় ব্যাংক গঠন করলে প্রশাসনিক ব্যয় কমবে, তথ্যপ্রযুক্তি ব্যবস্থা সমন্বিত হবে, মূলধন ব্যবস্থাপনা সহজ হবে এবং কেন্দ্রীয় ব্যাংকের তদারকি আরও কার্যকর করা সম্ভব হবে। একই সঙ্গে নতুন পরিচালনা পর্ষদ ও ব্যবস্থাপনার মাধ্যমে দীর্ঘমেয়াদি সংস্কার বাস্তবায়নের সুযোগ তৈরি হবে।
তবে এই সিদ্ধান্তের পর সাধারণ গ্রাহকদের মধ্যে সবচেয়ে বড় প্রশ্ন হয়ে দাঁড়িয়েছে—তাদের কষ্টার্জিত আমানতের ভবিষ্যৎ কী হবে? অনেকেই আশঙ্কা করছেন, ব্যাংক একীভূত হওয়ার ফলে আমানত ফেরত পেতে জটিলতা তৈরি হতে পারে অথবা দীর্ঘ সময় অপেক্ষা করতে হতে পারে। অন্যদিকে সরকার ও বাংলাদেশ ব্যাংক বলছে, এই একীভূতকরণের মূল উদ্দেশ্যই হচ্ছে আমানতকারীদের স্বার্থ রক্ষা করা এবং ব্যাংকগুলোকে বন্ধ হওয়ার হাত থেকে বাঁচানো। অর্থাৎ গ্রাহকদের অর্থ হারিয়ে যাওয়ার ঝুঁকি কমিয়ে একটি টেকসই আর্থিক কাঠামো গড়ে তোলাই এই উদ্যোগের প্রধান লক্ষ্য।
ব্যাংক একীভূতকরণের ঘোষণা সামনে আসার পর থেকেই সবচেয়ে বেশি আলোচনায় এসেছে সাধারণ আমানতকারীদের ভবিষ্যৎ। কারণ একটি ব্যাংকের প্রতি মানুষের আস্থার মূল ভিত্তি হলো তাদের সঞ্চিত অর্থের নিরাপত্তা। অনেক গ্রাহক ইতোমধ্যে জানতে চাইছেন, নতুন প্রতিষ্ঠানে তাদের হিসাব, স্থায়ী আমানত (এফডিআর), মুনাফাভিত্তিক আমানত এবং অন্যান্য ব্যাংকিং সুবিধা আগের মতোই বহাল থাকবে কি না। বাংলাদেশ ব্যাংকের কর্মকর্তারা বলছেন, একীভূতকরণের ফলে গ্রাহকের মালিকানা বা আমানতের অধিকার বাতিল হচ্ছে না। বরং বিদ্যমান হিসাবগুলো নতুন প্রতিষ্ঠানের আওতায় স্থানান্তরিত হবে এবং ধাপে ধাপে সব ধরনের ব্যাংকিং কার্যক্রম একক ব্যবস্থায় পরিচালিত হবে।
অর্থনীতিবিদদের মতে, এই প্রক্রিয়ার সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো গ্রাহকদের আস্থা ধরে রাখা। কারণ আতঙ্কে যদি বিপুলসংখ্যক গ্রাহক একসঙ্গে আমানত তুলে নেওয়ার চেষ্টা করেন, তাহলে তারল্য সংকট আরও তীব্র হতে পারে। এজন্য সরকার ও বাংলাদেশ ব্যাংকের দায়িত্ব হবে নিয়মিত তথ্য প্রকাশ, স্বচ্ছ যোগাযোগ এবং প্রয়োজনীয় তারল্য সহায়তার মাধ্যমে বাজারে ইতিবাচক বার্তা পৌঁছে দেওয়া। ব্যাংকিং খাতে আস্থার সংকট তৈরি হলে তার প্রভাব শুধু সংশ্লিষ্ট পাঁচটি ব্যাংকেই সীমাবদ্ধ থাকবে না; বরং পুরো আর্থিক ব্যবস্থার ওপর নেতিবাচক প্রভাব পড়তে পারে।
বিশেষজ্ঞরা মনে করেন, একীভূতকরণ নিজেই কোনো চূড়ান্ত সমাধান নয়। এটি মূলত পুনর্গঠনের একটি প্রশাসনিক কাঠামো, যার সফলতা নির্ভর করবে পরবর্তী সংস্কার কার্যক্রমের ওপর। যদি পুরোনো অনিয়মের সঙ্গে জড়িত ব্যক্তি বা প্রতিষ্ঠানগুলোর বিরুদ্ধে কার্যকর ব্যবস্থা নেওয়া না হয়, খেলাপি ঋণ আদায়ে দৃশ্যমান অগ্রগতি না আসে এবং অর্থ পাচারের ঘটনাগুলোর বিচার না হয়, তাহলে নতুন ব্যাংকও পুরোনো সমস্যার ভার বহন করবে। সে ক্ষেত্রে নাম পরিবর্তন হলেও আর্থিক দুর্বলতা থেকে মুক্তি পাওয়া কঠিন হবে।
অন্যদিকে সরকার ও বাংলাদেশ ব্যাংকের নীতিনির্ধারকদের যুক্তি হলো, পৃথক পাঁচটি সংকটাপন্ন ব্যাংকের পরিবর্তে একটি বড় প্রতিষ্ঠান গঠন করলে ব্যবস্থাপনা আরও কার্যকর হবে। একীভূত তথ্যপ্রযুক্তি ব্যবস্থা, অভিন্ন ঝুঁকি ব্যবস্থাপনা, দক্ষ জনবল এবং প্রশাসনিক ব্যয় কমিয়ে পরিচালন সক্ষমতা বাড়ানো সম্ভব হবে। পাশাপাশি মূলধন সংগ্রহ, আন্তর্জাতিক সহযোগিতা এবং ভবিষ্যতে কৌশলগত বিনিয়োগকারী আনার সুযোগও বৃদ্ধি পাবে।
তবে সবচেয়ে বড় চ্যালেঞ্জ হচ্ছে খেলাপি ঋণ পুনরুদ্ধার। ফরেনসিক অডিটে উঠে আসা বিপুল পরিমাণ অনাদায়ী ঋণ উদ্ধার ছাড়া নতুন প্রতিষ্ঠানের আর্থিক ভিত্তি শক্তিশালী করা কঠিন হবে। এজন্য অনেক বিশেষজ্ঞ পৃথক অ্যাসেট ম্যানেজমেন্ট কোম্পানি (এএমসি) গঠনের পরামর্শ দিয়েছেন, যা শুধুমাত্র খেলাপি ঋণ পুনরুদ্ধার এবং জব্দকৃত সম্পদ ব্যবস্থাপনার কাজ করবে। বিশ্বের বিভিন্ন দেশে ব্যাংকিং সংকট মোকাবিলায় এ ধরনের মডেল সফলভাবে ব্যবহার করা হয়েছে।
একই সঙ্গে বিদেশে পাচার হওয়া অর্থ ফেরত আনার বিষয়টিও সমান গুরুত্বপূর্ণ। আন্তর্জাতিক সহযোগিতা, দ্বিপক্ষীয় চুক্তি এবং আইনি প্রক্রিয়ার মাধ্যমে পাচার হওয়া অর্থ উদ্ধার করা গেলে নতুন ব্যাংকের মূলধন পুনর্গঠনে তা উল্লেখযোগ্য ভূমিকা রাখতে পারে। তবে এটি দীর্ঘমেয়াদি এবং জটিল প্রক্রিয়া হওয়ায় দ্রুত ফল পাওয়ার সম্ভাবনা কম বলে মনে করছেন সংশ্লিষ্টরা।
ব্যাংকিং বিশ্লেষকদের মতে, নতুন প্রতিষ্ঠানের পরিচালনা পর্ষদকে অতীতের ভুল থেকে শিক্ষা নিয়ে সম্পূর্ণ স্বচ্ছ ও জবাবদিহিমূলক ব্যবস্থাপনা নিশ্চিত করতে হবে। রাজনৈতিক বা অন্য কোনো ধরনের প্রভাবমুক্তভাবে ঋণ অনুমোদন, আন্তর্জাতিক মানদণ্ড অনুযায়ী ঝুঁকি মূল্যায়ন এবং নিয়মিত আর্থিক তথ্য প্রকাশের মাধ্যমে গ্রাহকদের আস্থা ফিরিয়ে আনতে হবে। একই সঙ্গে অভ্যন্তরীণ নিরীক্ষা, প্রযুক্তিনির্ভর নজরদারি এবং করপোরেট সুশাসনের ওপর সর্বোচ্চ গুরুত্ব দিতে হবে।
অর্থনীতিবিদদের মতে, এই একীভূতকরণ সফল হলে দেশের ব্যাংকিং খাতে একটি ইতিবাচক দৃষ্টান্ত তৈরি হতে পারে। দীর্ঘদিন ধরে সংকটে থাকা একটি বড় অংশ পুনরায় সচল হলে আমানতকারীদের আস্থা বাড়বে, বিনিয়োগ পরিবেশ উন্নত হবে এবং সামগ্রিক আর্থিক স্থিতিশীলতা ফিরে আসবে। তবে বিপরীতভাবে, যদি সংস্কার কার্যক্রম কেবল কাগজে-কলমে সীমাবদ্ধ থাকে এবং অতীতের অনিয়মের পুনরাবৃত্তি ঘটে, তাহলে এই উদ্যোগ ভবিষ্যতে আরও বড় আর্থিক ঝুঁকির কারণ হয়ে উঠতে পারে।
আকাশজমিন / আরআর