ঢাকা, বাংলাদেশ ।
সোমবার, ১৪ সেপ্টেম্বর ২০২৬, ৩০ ভাদ্র ১৪৩৩ বঙ্গাব্দ
সোমবার, ১৪ সেপ্টেম্বর ২০২৬, ৩০ ভাদ্র ১৪৩৩ বঙ্গাব্দ


 আকাশ জমিন প্রতিবেদক / : 30
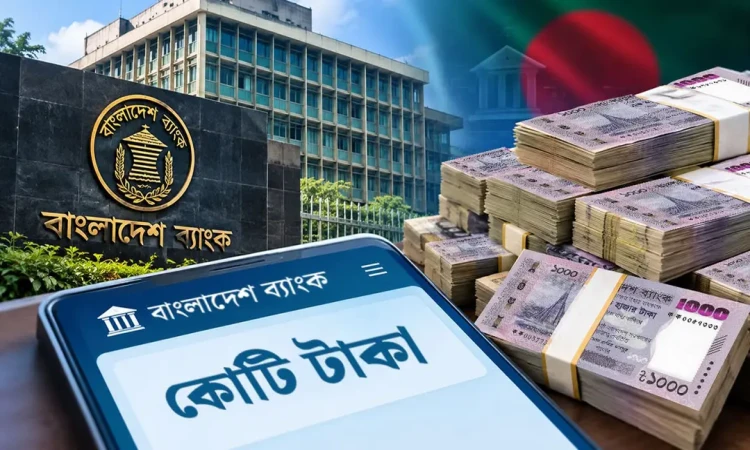
সংসারের দৈনন্দিন খরচ মেটাতে দেশের নিম্ন ও মধ্যবিত্ত শ্রেণির একটি বড় অংশকে যখন জমায়ে রাখা সঞ্চয় ভেঙে দিন যাপন করতে হচ্ছে, ঠিক তখনই দেশের ব্যাংকিং খাতে দেখা যাচ্ছে তার বিপরীত ও চরম বৈপরীত্যপূর্ণ চিত্র। দেশের বড় ব্যবসা প্রতিষ্ঠান ও বিত্তশালী শ্রেণির আমানত এবং ব্যাংক হিসাবের সংখ্যা বেড়েই চলেছে। ব্যাংকে এক কোটি টাকার বেশি জমা রয়েছে, এমন হিসাবের সংখ্যা আবারও দ্রুত গতিতে বাড়তে শুরু করেছে। বাংলাদেশ ব্যাংকের সর্বশেষ প্রতিবেদন অনুযায়ী, চলতি বছরের জুন প্রান্তিক শেষে মাত্র তিন মাসের ব্যবধানে কোটি টাকার বেশি থাকা হিসাব বেড়েছে ৫ হাজারের বেশি।
বাংলাদেশ ব্যাংকের হালনাগাদ তথ্যে দেখা যায়, চলতি ২০২৬ সালের জুন মাস শেষে দেশের ব্যাংকগুলোতে এক কোটি টাকার বেশি জমা থাকা হিসাবের সংখ্যা দাঁড়িয়েছে ১ লাখ ৪১ হাজার ৫৬২টি। এর আগে গত মার্চ মাস শেষে এ ধরনের হিসাবের সংখ্যা ছিল ১ লাখ ৩৬ হাজার ৪৮৫টি। সে হিসাবে মাত্র তিন মাসের ব্যবধানে কোটি টাকার বেশি জমা থাকা ব্যাংক হিসাব বেড়েছে ৫ হাজার ৭৭টি। একদিকে সাধারণ মানুষের জীবনযাত্রার ব্যয় ও মূল্যস্ফীতি বাড়ছে, অন্যদিকে ব্যাংকে বড় অঙ্কের আমানত থাকা হিসাবের সংখ্যা বাড়ছে। অর্থনীতির এই দুই বিপরীতমুখী অবস্থান এখন দেশের অর্থনীতিবিদ ও নীতি নির্ধারণী পর্যায়ে ব্যাপক আলোচনার জন্ম দিয়েছে। খাতসংশ্লিষ্টরা বলছেন, নিত্যপণ্যের ঊর্ধ্বগতির চাপে সাধারণ মানুষের একটি অংশ জীবনযাত্রা চালাতে হিমশিম খেলেও বড় ব্যবসা ও বিত্তশালী শ্রেণির একটি অংশের আয় এবং ব্যাংকে গচ্ছিত আমানত উভয়ই বৃদ্ধি পাচ্ছে।
কেন্দ্রীয় ব্যাংকের তথ্য বলছে, চলতি ২০২৬ সালের জুন শেষে দেশের ব্যাংক খাতে মোট ব্যাংক হিসাবের (অ্যাকাউন্ট) সংখ্যা দাঁড়িয়েছে ১৮ কোটি ৬৩ লাখ ৮৪ হাজার ৫৮৮টি। এসব হিসাবে মোট আমানতের সঞ্চিত পরিমাণ দাঁড়িয়েছে ২২ লাখ ১০ হাজার ৪৪৪ কোটি টাকা। এর তিন মাস আগে, অর্থাৎ মার্চ শেষে ব্যাংক খাতে মোট হিসাব ছিল ১৮ কোটি ২৬ লাখ ১২ হাজার ১৫টি এবং তখন সেসব হিসাবে মোট জমা ছিল ২১ লাখ ৫৮ হাজার ২ কোটি টাকা। সেই হিসেবে মাত্র তিন মাসের ব্যবধানে পুরো ব্যাংক খাতে হিসাবের সংখ্যা বেড়েছে ৩৭ লাখ ৭২ হাজার ৫৭৩টি এবং একই সময়ে ব্যাংকে নতুন আমানত যুক্ত হয়েছে ৫২ হাজার ৪১৯ কোটি টাকা।
ব্যাংক খাতের বিশ্লেষকদের মতে, ব্যাংকিং ব্যবস্থার বাইরে থাকা নগদ অর্থের একটি বড় অংশ বিভিন্ন পদক্ষেপে পুনরায় ব্যাংকে ফিরতে শুরু করেছে, যা সামগ্রিক আমানত বৃদ্ধিতে ইতিবাচক প্রভাব ফেলছে। তবে এই বড় অঙ্কের আমানত বৃদ্ধির পেছনে মূলত করপোরেট ও প্রাতিষ্ঠানিক আমানতের বড় ভূমিকা রয়েছে। তবে ব্যাংকে এক কোটি টাকার বেশি থাকা হিসাবের সংখ্যা দিয়ে দেশে কোটিপতির প্রকৃত সংখ্যা নির্ধারণ করা যায় না বলে সাফ জানিয়েছেন বাংলাদেশ ব্যাংকের দায়িত্বশীল কর্মকর্তারা। তাঁদের মতে, এক কোটি টাকার বেশি অর্থ থাকা হিসাবের মধ্যে ব্যক্তির পাশাপাশি বিভিন্ন সরকারি-বেসরকারি প্রতিষ্ঠান, সংস্থা ও করপোরেট প্রতিষ্ঠানের অ্যাকাউন্টও অন্তর্ভুক্ত থাকে। তাছাড়া একজন ব্যক্তি বা একটি প্রতিষ্ঠানের একাধিক ব্যাংক অ্যাকাউন্ট থাকার সুযোগ রয়েছে। ফলে কোটি টাকার হিসাবের সংখ্যা এবং কোটিপতি ব্যক্তি বা প্রতিষ্ঠানের সংখ্যা হুবহু এক নয়।
বাংলাদেশ পরিসংখ্যান ব্যুরো (বিবিএস) ও বাংলাদেশ ব্যাংকের পরিসংখ্যান অনুযায়ী, স্বাধীনতার পর ১৯৭২ সালে দেশে কোটিপতি আমানতকারীর সংখ্যা ছিল মাত্র ৫ জন, যা ১৯৭৫ সালে বেড়ে দাঁড়ায় ৪৭ জনে। ১৯৮০ সালে কোটিপতি হিসাবধারীর সংখ্যা ছিল ৯৮টি। এরপর ১৯৯০ সালে ৯৪৩টি, ১৯৯৬ সালে ২ হাজার ৫৯৪টি, ২০০১ সালে ৫ হাজার ১৬২টি, ২০০৬ সালে ৮ হাজার ৮৮৭টি এবং ২০০৮ সালে দাঁড়ায় ১৯ হাজার ১৬৩টিতে।
পরবর্তী সময়ে এই সংখ্যা আরও দ্রুত গতিতে বাড়তে থাকে। ২০২০ সালের ডিসেম্বর শেষে এক কোটি টাকার বেশি থাকা হিসাবের সংখ্যা ছিল ৯৩ হাজার ৮ ৯০টি, ২০২১ সালের ডিসেম্বরে তা বেড়ে হয় ১ লাখ ১ হাজার ৯৭৬টি এবং ২০২২ সালের ডিসেম্বর শেষে দাঁড়ায় ১ লাখ ৯ হাজার ৯৪৬টিতে। ২০২৩ সালের ডিসেম্বরে কোটি টাকার হিসাব বেড়ে দাঁড়ায় ১ লাখ ১৬ হাজার ৯০৮টিতে, ২০২৪ সালের ডিসেম্বরে তা বেড়ে হয় ১ লাখ ২২ হাজার ৮১টি এবং ২০২৫ সালের ডিসেম্বর শেষে এ সংখ্যা দাঁড়ায় ১ লাখ ৩৪ হাজার ৪৪টিতে। সবশেষ চলতি ২০২৬ সালের জুনে সেই সংখ্যা বেড়ে ১ লাখ ৪১ হাজার ৫৬২টিতে পৌঁছে নতুন রেকর্ড তৈরি করেছে, যা দেশের সম্পদ বণ্টনের সার্বিক বৈষম্যকেই সামনে নিয়ে আসছে।